Все новости крипты
в одном месте!
Больше не нужно искать — необходимые
обучающие материалы и подсказки всегда под рукой
Больше не нужно искать — необходимые
обучающие материалы и подсказки всегда под рукой
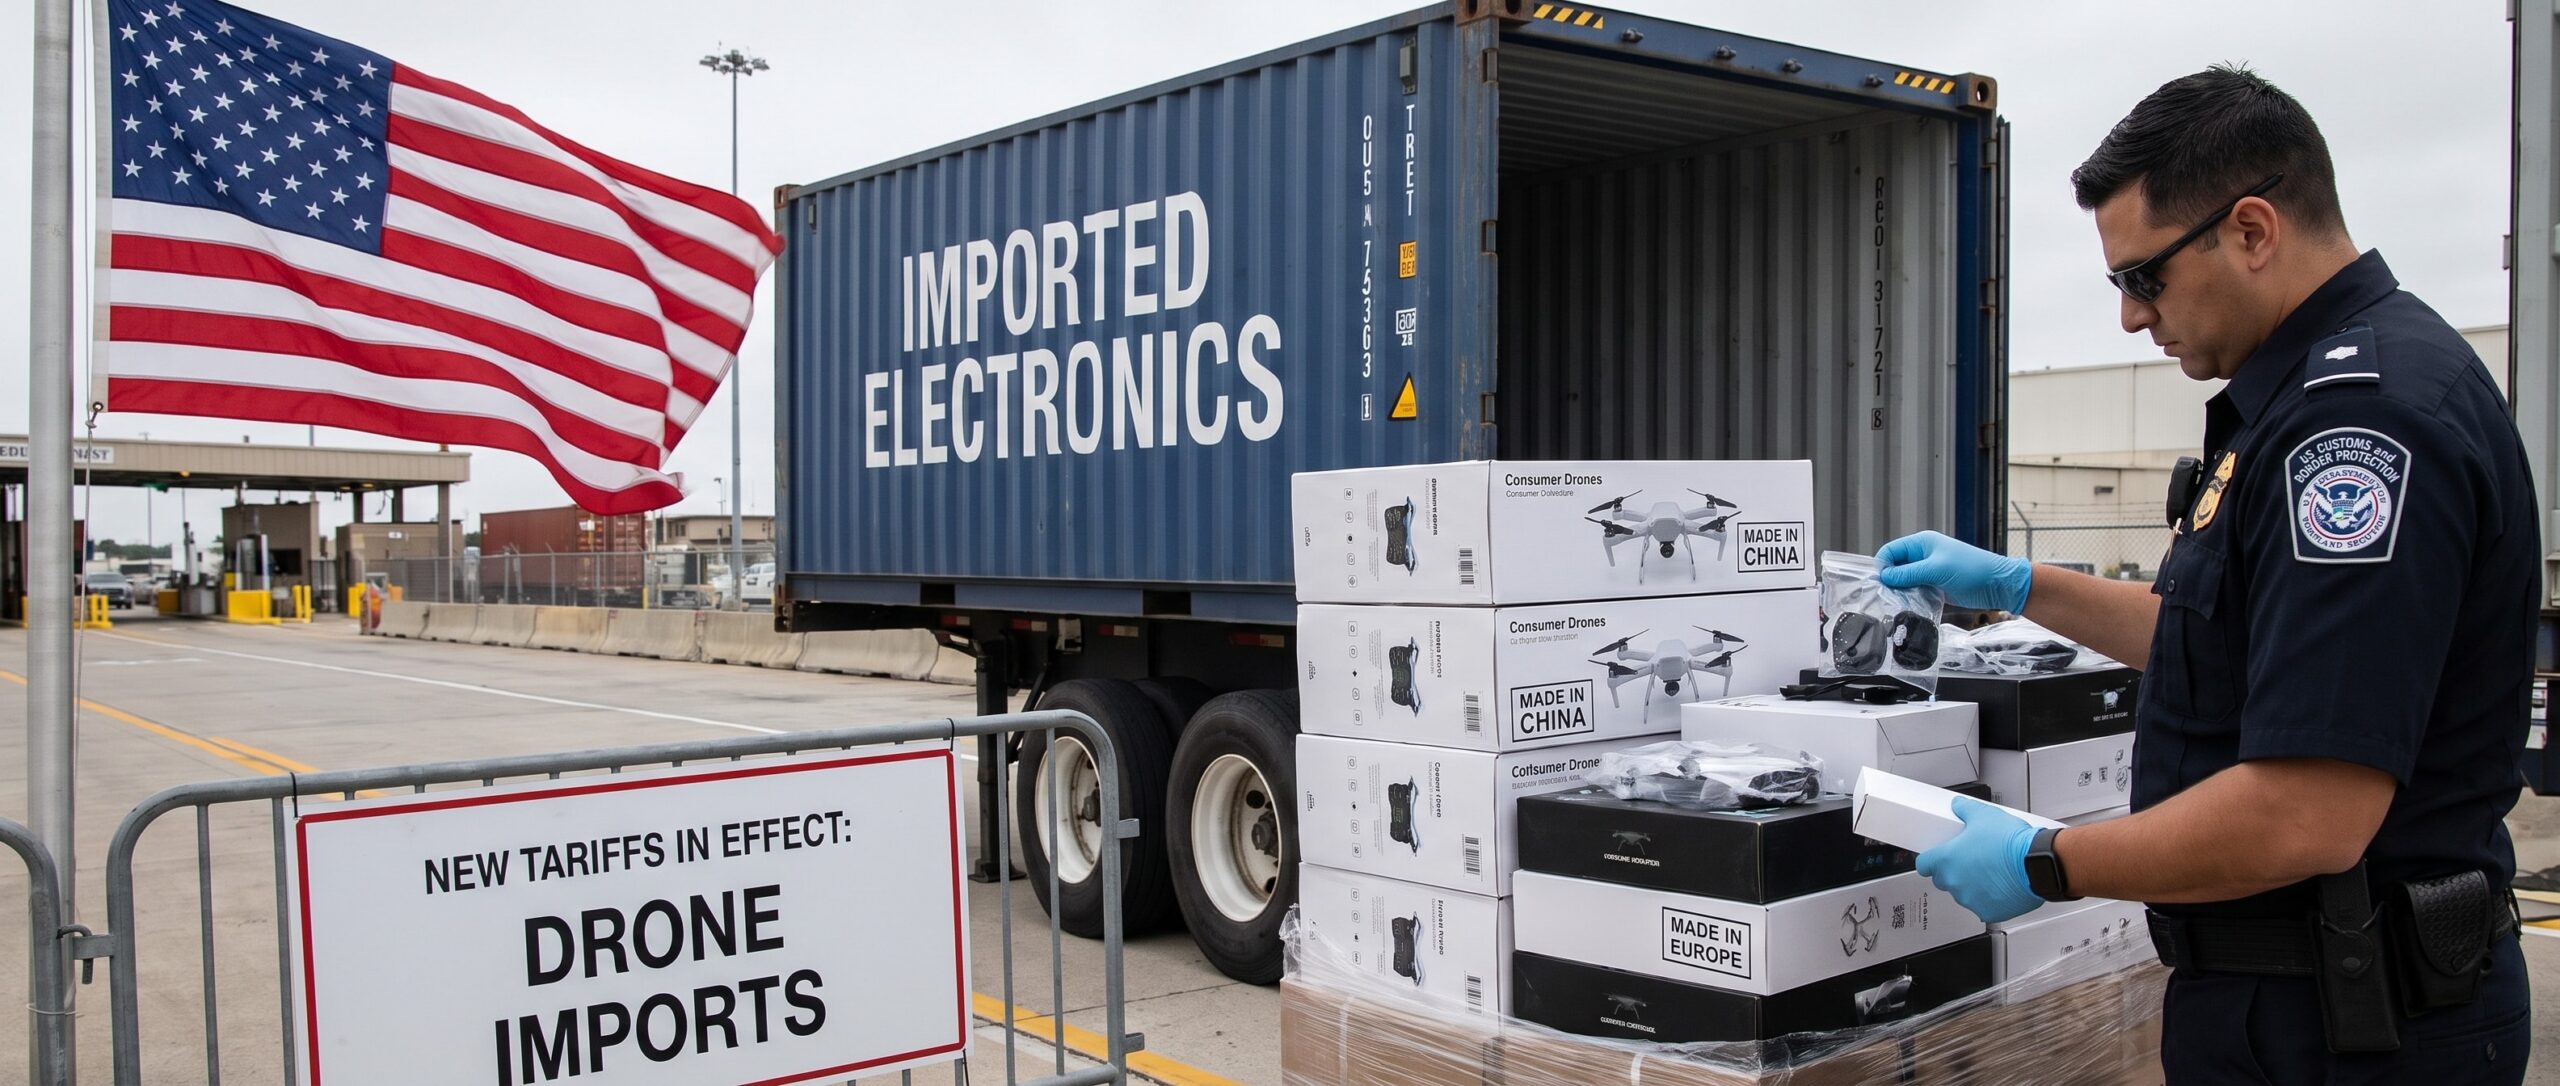
С 3 сентября в США начнут действовать новые импортные пошлины на отдельные категории беспилотников и их компонентов — ставки составят 25% и 100%. По мнению экспертов, опрошенных TechCrunch, такие барьеры вряд ли приведут к полному разрыву американского и китайского рынков робототехники, однако могут усилить их региональную фрагментацию.
Соответствующий указ 13 августа подписал президент США Дональд Трамп. Согласно документу, 100-процентная пошлина будет применяться к дронам с максимальной взлетной массой свыше 25 кг, аппаратам с тепловизионными камерами, зарядным станциям и ряду комплектующих, если на них не распространяются льготы.
Для беспилотников массой до 25 кг без тепловизоров дополнительный тариф составит 25%.
С 9 февраля 2027 года 25-процентная пошлина также затронет пропеллеры, роторы, шасси и другие компоненты, ввозимые для использования в беспилотных системах.
Для товаров из Евросоюза, Японии, Южной Кореи, Тайваня, Швейцарии и Лихтенштейна совокупная ставка ограничена 15%, для Великобритании — 10%. Льготные условия действуют, если импортер докажет, что практически все критические компоненты и технологии имеют американское происхождение или поступают из перечисленных стран.
Для компаний, чья продукция на 2 сентября включена в Blue UAS Cleared List, Blue UAS Framework или список условного одобрения, введение новых тарифов откладывается на 180 дней. Производители с одобренным властями планом локализации в США также смогут временно ввозить необходимую продукцию без дополнительных сборов.
В прокламации ограничения объясняются угрозами национальной безопасности и зависимостью американской отрасли от зарубежных цепочек поставок.
## Китай сохраняет преимущество в масштабе
Ограничительные меры могут защитить часть американского рынка, но не устраняют главное преимущество Китая — масштаб производства и более низкую себестоимость, отмечают собеседники TechCrunch.
По данным Counterpoint Research, в первой половине 2026 года мировые поставки гуманоидных роботов превысили 22 000 единиц, что почти на 300% больше, чем годом ранее.
Пять ведущих производителей — AGIBOT, Unitree, Galbot, UBTECH и Leju Robotics — оказались китайскими. На них суммарно пришлось 86% глобальных поставок.
Инвестиционный директор TDK Ventures Анкур Саксена так описал разницу конкурентных преимуществ двух стран:
«США лидируют в передовом ИИ, программном обеспечении и полупроводниковых инновациях. Китай — в масштабе производства, глубине цепочек поставок и стоимости».
По его мнению, более низкие цены позволяют китайским производителям быстрее увеличивать количество работающих роботов. Это дает им больше данных реальной эксплуатации, а рост объемов выпуска дополнительно снижает себестоимость.
Ведущий аналитик Counterpoint Research Соумен Мандал также отметил, что китайские компании расширяют собственную разработку компонентов и могут опираться на уже развитую промышленную базу страны.
## Китайские производители нацелились на другие регионы
Даже при ограничении доступа к американскому рынку китайские производители сохраняют крупный внутренний спрос и возможности для экспансии в другие страны. По словам Мандала, компании уже ориентируются на чувствительные к цене рынки с нехваткой рабочей силы в Европе, Юго-Восточной Азии, Латинской Америке и на Ближнем Востоке.
Аналитик прогнозирует сценарий, напоминающий развитие китайского автопрома: сначала наращивание масштаба внутри страны, затем выход на внешние рынки и последующая локализация производства.
Одним из главных источников спроса могут стать государства с дефицитом рабочей силы и стареющим населением. В первую очередь речь идет о промышленности, где гуманоидные роботы могут выполнять повторяющиеся операции.
## Дроны показали возможный сценарий разделения рынка
Основатель американского производителя беспилотников Heven AeroTech Бенцион Левинсон считает рынок дронов ранним примером того, как может развиваться робототехника в целом. По его оценке, уже складываются две разные модели:
— американская, где ключевое значение имеют происхождение оборудования и требования безопасности;
— китайская, ориентированная на массовое производство и низкую стоимость.
Западным компаниям будет трудно конкурировать с китайскими производителями в дешевом потребительском сегменте, полагает Левинсон. Вместо этого они могут сосредоточиться на дальнобойных автономных системах для обороны и критической инфраструктуры.
Следующим полем конкуренции он назвал системы питания и архитектуру полезной нагрузки. С ростом возможностей дронов ограничения аккумуляторов становятся все более значимым фактором.
## Вместо двух рынков может появиться несколько
Собеседники TechCrunch не ожидают полного разделения отрасли на американскую и китайскую экосистемы.
Саксена считает более вероятным создание диверсифицированной цепочки поставок с участием союзников США. Япония обладает опытом в промышленной робототехнике и точном производстве, Южная Корея — в электронике, аккумуляторах и автомобилестроении, Тайвань — в полупроводниках.
Однако полностью заменить Китай эти страны пока не могут из-за глубокой интеграции китайских компонентов в глобальные цепочки поставок.
В результате могут сформироваться несколько региональных рынков: китайские компании продолжат конкурировать за счет цены и масштаба, американские и союзные производители — в сегментах с повышенными требованиями к безопасности, а компании из Японии, Южной Кореи и Тайваня попытаются занять промежуточную нишу.
Напомним, 28 июля Федеральная комиссия по связи США включила иностранные передовые робототехнические устройства в Covered List, предусмотрев исключения для продукции с условным одобрением властей.
Популярные новости: